

Klemo : Investir & Finance

- 30.00 Avis
- 4,0
- Téléchargements
- 100 000+
Notre avis sur Klemo : Investir & Finance — Visiter Mobxio
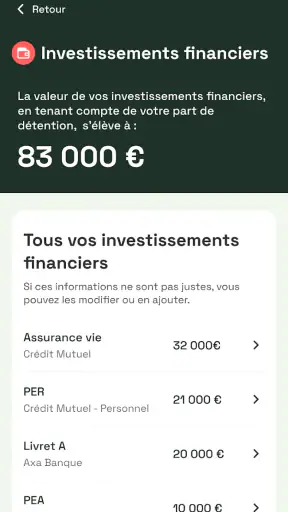
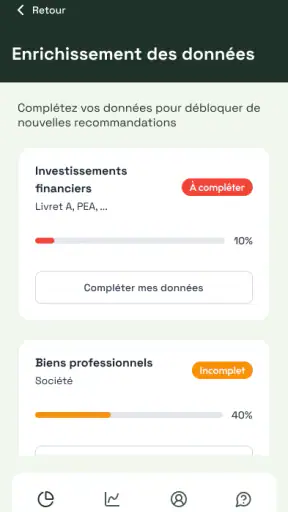
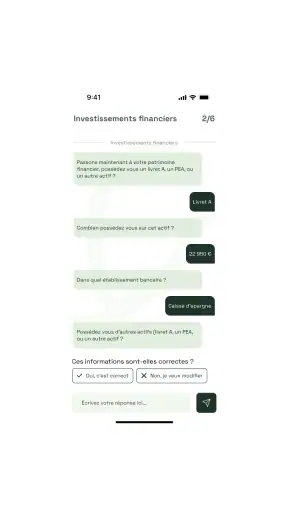
Quand il s’agit d’argent, je préfère une application qui m’aide à comprendre mes décisions plutôt qu’un outil qui me pousse à agir trop vite. C’est dans cette optique que j’ai essayé Klemo : Investir & Finance, une application financière développée par Klemo. Elle cherche à réunir plusieurs étapes souvent dispersées entre des tableaux, des simulateurs et des rendez-vous : faire le bilan de sa situation, réfléchir à ses investissements, organiser son épargne et regarder la question du PER.
Mon impression générale est nuancée. L’idée est intéressante pour quelqu’un qui veut prendre du recul sur son patrimoine et structurer ses prochaines décisions. En revanche, je ne la vois pas comme un remplacement automatique d’une banque, d’un conseiller indépendant ou d’un outil spécialisé dans le suivi quotidien des comptes. Sa valeur dépend surtout de la qualité des informations que l’on est prêt à examiner et de la discipline avec laquelle on transforme l’analyse en plan concret.
Une application financière à utiliser avec méthode
Klemo se présente comme une application de la catégorie finance, gratuite et accessible avec une classification PEGI 3. Elle a été publiée le 3 septembre 2025 et sa version actuelle est la 1.20.0, avec une compatibilité à partir d’Android 8.0. Sa présence a déjà dépassé le seuil des 100 000 installations, tandis que sa moyenne atteint 4,0 sur la base d’un peu plus de 160 évaluations et d’une trentaine d’avis.
Ces chiffres me donnent surtout une indication pratique : l’application n’est pas un projet totalement confidentiel, mais elle ne bénéficie pas non plus d’un historique aussi long qu’un acteur financier installé depuis de nombreuses années. Pour une application qui touche à l’épargne et à l’investissement, je conseille donc de distinguer deux choses : l’intérêt de ses outils de réflexion et la confiance nécessaire avant de lui communiquer des informations personnelles ou financières.
Je commencerais par l’utiliser comme un espace de préparation. Avant de chercher un produit ou de modifier une stratégie, il est plus utile de clarifier ses objectifs, son horizon, sa capacité d’épargne et les risques que l’on accepte réellement. Cette approche évite de confondre une envie ponctuelle, comme investir après une actualité de marché, avec un projet patrimonial cohérent.
À qui l’application peut vraiment servir
À mon avis, Klemo convient surtout aux personnes qui ont plusieurs sujets à organiser en même temps. Un salarié qui possède une épargne de précaution, envisage un achat immobilier et se demande s’il doit ouvrir un PER peut y trouver un cadre de réflexion plus lisible que des recherches séparées. De même, une personne qui commence à investir peut apprécier le fait de regarder son patrimoine comme un ensemble, plutôt que de choisir un placement isolé parce qu’il est présenté comme populaire.
Elle peut aussi être utile à quelqu’un qui prépare un échange avec un professionnel. Arriver avec des objectifs écrits, une idée de son budget mensuel et une liste de questions rend le rendez-vous plus efficace. L’application ne remplace pas ce dialogue, mais elle peut aider à ne pas oublier un élément important, notamment la différence entre une épargne disponible rapidement et un placement prévu pour le long terme.
Je serais plus réservé pour une personne qui cherche uniquement à consulter le solde de ses comptes, catégoriser automatiquement ses dépenses ou passer des ordres rapidement. Dans ce cas, l’application bancaire habituelle ou un outil de budget dédié sera probablement plus direct. Klemo semble davantage orientée vers la construction d’une vision patrimoniale que vers la gestion minutieuse de chaque dépense quotidienne.
Le bon premier usage : faire un état des lieux honnête
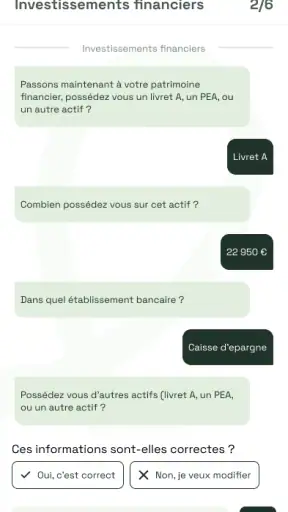
Le mot “bilan” peut sembler banal, mais c’est l’étape que je trouve la plus importante. Je recommande de commencer par séparer les ressources disponibles, les dettes, les dépenses fixes, l’épargne de sécurité et les objectifs à moyen ou long terme. Cette préparation permet de repérer une erreur fréquente : vouloir investir davantage alors que l’on ne sait pas combien il faut conserver pour les imprévus.
Un scénario concret illustre bien l’intérêt de cette démarche. Imaginons que je mette de côté une somme chaque mois, que je rembourse un crédit et que je souhaite préparer ma retraite. Si je regarde seulement le rendement potentiel d’un investissement, je risque de négliger la mensualité du crédit ou le besoin de garder une réserve accessible. En utilisant l’application pour ordonner ces priorités, je peux ensuite comparer les options avec une question plus pertinente : quelle part de mon argent puis-je immobiliser sans fragiliser mon budget ?
Le conseil que j’en retire est simple : ne pas remplir un bilan pour obtenir une réponse immédiate, mais pour révéler les arbitrages. Un résultat utile n’est pas forcément celui qui propose l’action la plus ambitieuse. Il peut au contraire montrer qu’il faut d’abord réduire une charge, augmenter la réserve disponible ou revoir un objectif trop rapproché.
Investissement, épargne et PER : trois sujets qui ne se confondent pas
La promesse de Klemo couvre des domaines liés, mais différents. L’épargne répond souvent à un besoin de sécurité ou à un projet identifiable. L’investissement suppose davantage de temps, une acceptation des variations et une capacité à ne pas réagir à chaque mouvement. Le PER, lui, s’inscrit dans une logique de retraite et peut limiter la disponibilité de l’argent selon les règles applicables à la situation de chacun.
J’apprécie cette séparation conceptuelle, car elle évite de présenter tous les placements comme interchangeables. Dans la pratique, je prendrais le temps d’écrire pour chaque objectif trois éléments : la date à laquelle l’argent pourrait être nécessaire, le montant visé et la perte temporaire que je pourrais supporter. Si ces réponses ne sont pas claires, je considérerais les conseils comme un point de départ, pas comme une décision finale.
Le PER mérite une prudence particulière. Une déduction fiscale éventuelle ne suffit pas à rendre un produit intéressant pour tout le monde. Il faut aussi regarder l’horizon, la fiscalité au moment de la sortie, les conditions de disponibilité et les frais du contrat envisagé. Klemo peut aider à poser ces questions, mais je ne signerais pas un produit uniquement parce qu’il apparaît comme cohérent avec un objectif de retraite.
La confiance commence par les choix visibles
Pour une application financière, je ne me limite pas à son interface ou à la clarté de ses conseils. Je regarde aussi les moments où elle demande des informations, la manière dont elle explique leur utilité et la possibilité de contrôler ce que je partage. Une application peut être pratique tout en exigeant une réflexion sérieuse avant toute saisie de données sensibles.
Ma méthode consiste à avancer par étapes. Je commence avec les informations générales nécessaires pour comprendre le fonctionnement, puis je vérifie ce qui est demandé avant d’ajouter des détails sur mes revenus, mon patrimoine ou mes objectifs. Si une demande me paraît trop large par rapport à l’action que je souhaite réaliser, je préfère interrompre le parcours et chercher une explication plutôt que cliquer machinalement.
Je conseille également de lire les écrans de consentement au lieu de les valider par réflexe. Dans une application qui touche à la finance, les choix relatifs au compte, aux communications et au partage d’informations méritent quelques secondes d’attention. L’important n’est pas seulement de savoir si l’application est gratuite, mais de comprendre ce que l’utilisateur accepte pour accéder à ses fonctions.
Je ne déduis pas d’une interface agréable que les pratiques de données sont automatiquement adaptées à tous les profils. La bonne attitude est de vérifier les permissions affichées sur son appareil, de limiter les accès qui ne semblent pas nécessaires à l’usage choisi et de réexaminer les réglages après une mise à jour. Cette vigilance est particulièrement importante lorsque l’on utilise un téléphone partagé ou que plusieurs personnes peuvent accéder à la session.
Contrôler son compte et ses informations
Avant de commencer un parcours patrimonial, je recommande de choisir un mot de passe unique et de protéger le téléphone avec un verrouillage fiable. Ce sont des réflexes simples, mais ils comptent davantage ici que dans une application de divertissement. Je vérifierais aussi régulièrement les sessions ouvertes et les options de récupération du compte, surtout si j’ai utilisé l’application sur un appareil qui n’est pas exclusivement personnel.
Je garderais une copie personnelle des éléments importants saisis dans l’application, sans recopier inutilement des informations sensibles dans un document non protégé. Cette habitude présente un double avantage : elle permet de comparer l’évolution de ses objectifs et elle évite de dépendre d’un seul outil pour retrouver son propre historique de réflexion.
Un autre point souvent négligé concerne la suppression ou la modification des informations. Avant de compléter un profil, je chercherais les commandes permettant de corriger les données, de gérer les communications et de fermer le compte. Ce ne sont pas des fonctions spectaculaires, mais elles montrent si l’utilisateur garde une véritable marge de manœuvre. Si une action importante n’est pas clairement accessible, je contacterais Klemo, le développeur, avant de poursuivre.
Les moments où il faut ralentir
Le premier moment sensible est celui où l’on passe d’une réflexion générale à une recommandation qui semble personnalisée. Même si une suggestion paraît logique, elle dépend de données saisies, d’hypothèses et d’un contexte qui peut changer. Je relirais donc chaque résultat en me demandant ce qui se passerait si mes revenus diminuaient, si mon projet était avancé ou si les marchés baissaient fortement.
Le deuxième moment concerne la comparaison des placements. Deux solutions peuvent avoir un objectif similaire tout en différant par leurs frais, leur disponibilité, leur niveau de risque et leur fiscalité. Je noterais ces critères séparément au lieu de retenir uniquement une projection ou un classement. Une estimation favorable n’est pas une garantie, et un outil numérique ne supprime pas le risque financier.
Le troisième moment est celui d’une décision prise sous pression. Une actualité économique, une hausse rapide d’un marché ou la peur de rater une occasion peuvent pousser à agir sans recul. Pour éviter ce piège, je préfère définir à l’avance les raisons qui justifieraient un investissement et celles qui m’obligeraient à attendre. Cette règle personnelle est plus utile qu’un bouton d’action rapide, car elle protège contre mes propres réactions émotionnelles.
Ce que j’ai trouvé pratique dans le parcours
Le principal intérêt de l’application est de relier des questions que l’on traite habituellement séparément. Au lieu de réfléchir au PER sans tenir compte de l’épargne disponible, ou à l’investissement sans considérer les projets proches, je peux examiner les priorités dans un même raisonnement. Cette vue d’ensemble est particulièrement utile quand on débute et que le vocabulaire financier donne l’impression que chaque produit est une solution indépendante.
J’ai aussi trouvé pertinente l’idée de préparer ses décisions avant de choisir un support. Beaucoup de débutants commencent par chercher le meilleur placement, alors qu’ils ne savent pas encore combien ils peuvent investir, pendant combien de temps et avec quelle tolérance aux pertes. Un parcours centré sur le bilan et le conseil peut inverser cet ordre et rendre la démarche plus rationnelle.
Enfin, l’application peut servir de support pédagogique personnel. Je peux y revenir après une discussion avec ma banque, un conseiller ou un proche, puis vérifier si la proposition reçue répond vraiment à mon objectif initial. Cette utilisation comparative est, selon moi, plus saine que de considérer l’application comme une autorité qui aurait le dernier mot.
Les limites à garder en tête
La première limite est liée à la personnalisation. Une application peut organiser des informations et formuler des pistes, mais elle ne connaît pas forcément toutes les nuances de ma vie : stabilité professionnelle, obligations familiales, projets incertains ou réaction réelle face à une perte. Plus ma situation est complexe, plus je considère l’outil comme une préparation à un avis humain qualifié, et non comme un conseil suffisant à lui seul.
La deuxième limite concerne la tentation de tout centraliser. Regrouper bilan, épargne, investissement et retraite est confortable, mais cela peut donner une impression de maîtrise supérieure à la réalité. Je continuerais à vérifier les documents contractuels, les frais, les conditions de sortie et l’identité exacte de l’interlocuteur avant toute souscription. La présentation synthétique d’une application ne remplace pas la lecture des conditions applicables.
La troisième limite est comportementale. Les utilisateurs qui veulent une réponse immédiate ou une promesse de rendement risquent d’être déçus, ou de mal interpréter les indications proposées. À l’inverse, quelqu’un qui accepte de prendre des notes, de corriger ses hypothèses et de revoir ses priorités régulièrement tirera davantage de valeur de l’expérience.
Comment je l’utiliserais sans perdre le contrôle
Je suivrais un parcours en quatre temps. D’abord, je préparerais mes chiffres dans un environnement calme et je distinguerais les montants certains des estimations. Ensuite, je formulerais un objectif concret, avec une échéance et un niveau de disponibilité attendu. Puis je comparerais les pistes sans agir immédiatement. Enfin, je vérifierais les informations auprès des documents officiels ou d’un professionnel avant de transférer de l’argent ou d’ouvrir un produit.
Je ferais également une relecture périodique de mon bilan, mais seulement lorsqu’un changement réel le justifie : nouvel emploi, déménagement, crédit, naissance, séparation ou modification importante de l’épargne. Mettre à jour des chiffres sans revoir les objectifs ne sert pas à grand-chose. Le véritable gain vient de la cohérence entre le budget, l’horizon et le risque accepté.
Pour protéger ma liberté de choix, je ne donnerais pas plus d’informations que nécessaire au premier passage. Je vérifierais les permissions du téléphone, les réglages de communication et les options liées au compte. Si je ne comprends pas pourquoi une donnée est demandée, je chercherais une explication claire avant de la fournir. Cette façon progressive d’utiliser Klemo me paraît plus adaptée que de remplir tout le profil en une seule fois.
Mon verdict pour les futurs utilisateurs
Après l’avoir examinée comme un outil de préparation patrimoniale, je trouve Klemo intéressante pour remettre de l’ordre dans ses priorités. Son approche convient à ceux qui veulent réfléchir à leur bilan, à leur épargne, à leurs investissements et à leur retraite sans commencer directement par un produit. Le fait qu’elle soit gratuite facilite l’essai, mais ne doit pas faire oublier que les décisions financières, elles, peuvent avoir des conséquences durables.
Je la recommanderais à un débutant motivé, à une personne qui veut préparer un rendez-vous financier ou à un épargnant qui mélange encore réserve de sécurité, investissement et retraite. Je la conseillerais moins à quelqu’un qui cherche un agrégateur bancaire complet, une comptabilité de dépenses très détaillée ou une solution de trading. Dans ces situations, une application bancaire ou spécialisée sera probablement plus adaptée.
Mon conseil final est de l’utiliser comme un carnet de décision guidé, pas comme un bouton “investir”. Prenez le temps de vérifier les permissions, de comprendre les demandes d’informations, de conserver vos propres repères et de confronter toute décision importante à ses frais, à sa fiscalité et à son niveau de risque. La meilleure utilisation de Klemo consiste à renforcer votre capacité de choix, pas à la remplacer.
Avec cette réserve, l’application peut trouver sa place dans une démarche financière sérieuse. Elle m’a surtout paru utile lorsqu’elle pousse à poser les bonnes questions avant l’action. Pour construire progressivement son patrimoine, cette étape de clarification vaut souvent davantage qu’une réponse rapide.
Les meilleurs aspects de Klemo : Investir & Finance
Points à garder à l’esprit concernant Klemo : Investir & Finance
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur Klemo : Investir & Finance
Qu’est-ce que Klemo : Investir & Finance et à qui s’adresse cette application ?
Klemo : Investir & Finance est une application destinée aux personnes qui souhaitent mieux comprendre et suivre leurs investissements depuis leur smartphone. Elle peut convenir aux débutants comme aux utilisateurs plus expérimentés qui veulent centraliser certaines informations financières, surveiller l’évolution de leurs placements et accéder à des contenus pédagogiques. Elle ne remplace toutefois pas les conseils personnalisés d’un professionnel agréé.
Klemo permet-elle réellement d’investir depuis l’application ?
Selon les fonctionnalités disponibles dans votre pays et la version installée, Klemo peut proposer des outils de suivi, d’analyse ou d’accès à des services d’investissement. Avant toute opération, vérifiez attentivement si l’application agit comme une plateforme d’investissement, un outil de gestion ou un service d’information. Consultez les conditions générales, les frais, les partenaires réglementés et les modalités de retrait avant de déposer de l’argent.
L’utilisation de Klemo : Investir & Finance est-elle gratuite ?
Le téléchargement de Klemo peut être gratuit, mais certaines fonctionnalités peuvent être limitées ou soumises à des frais. Il est important de vérifier les éventuels abonnements, commissions de transaction, frais de gestion, frais de conversion ou coûts liés aux retraits. Les tarifs peuvent également varier selon le pays et le type de compte. Lisez toujours la grille tarifaire affichée avant de valider une inscription ou une opération.
Mes données personnelles et financières sont-elles protégées sur Klemo ?
Avant d’utiliser Klemo, prenez le temps de consulter sa politique de confidentialité et les mesures de sécurité annoncées. Vérifiez notamment le chiffrement des données, l’authentification renforcée, la gestion des appareils connectés et les conditions de partage avec des partenaires. N’installez l’application que depuis une boutique officielle, utilisez un mot de passe unique et activez la double authentification lorsqu’elle est proposée.
Quels sont les risques liés à l’utilisation de Klemo pour investir ?
Comme toute application financière, Klemo ne peut pas supprimer les risques liés aux marchés. La valeur d’un investissement peut diminuer et les performances passées ne garantissent jamais les résultats futurs. Les frais, la volatilité, les erreurs de saisie, les délais de retrait ou les restrictions réglementaires peuvent aussi avoir un impact. N’investissez que l’argent que vous pouvez vous permettre de perdre et diversifiez vos placements avec prudence.











